On reproche aux Burundais de préférer thésauriser plutôt que de confier leur argent aux banques. Pourtant, entre retraits rationnés, liquidités indisponibles et files interminables, cette méfiance n’est-elle pas compréhensible ? À l’heure où la digitalisation des paiements est présentée comme une solution, une question demeure : peut-on numériser la confiance sans d’abord la mériter ? Analyse.
Bienvenue au Burundi, où, pour retirer son argent à la banque, il faut réserver la journée rien que pour ça. Je ne parle pas des VIP. A mille lieues de nos conditions misérables : salons privés et climatisés, service clientèle digne de leur rang, journaux, café, eau, tout pour leur assurer un confort. Parlons plutôt des pauvres rejetons, titulaires de comptes modestes, tantôt à découvert, tantôt presque à sec, que nous sommes, les quidams, citoyens lambda, cobayes d’une expérience « divine » économiquement inachevée. Qui n’a pas encore fait la fâcheuse expérience de passer une heure, voire davantage, dans une banque à attendre son tour, tout en assistant à des scènes parfois hallucinantes ? Les bien-nés ont droit au fameux « service ». Une denrée devenue si rare qu’on en oublierait presque que c’est précisément ce que la banque est censée vendre. Combien ont déjà essuyé un refus de retrait au motif que « la banque n’a pas de liquidités » ? Pas de devises, mais bien de francs burundais ! Sans parler des plafonds quotidiens et de la démonétisation, que les économistes nous expliqueront peut-être dans une autre vie.
À cela s’ajoutent les virements qui accusent des semaines de retard malgré des ordres dûment passés, en raison de systèmes inadaptés ou de dysfonctionnements de compensation. Patience, après tout. On ne voudrait surtout pas que les dividendes des banques subissent les mêmes retards. Les clients, eux, en paient le prix : partenaires qui doutent de leur solvabilité, réputation entachée et employés contraints d’attendre tout le week-end un salaire pourtant déjà viré. Comment prétendre porter la transition vers le paiement électronique quand les banques peinent encore à exécuter les virements et à rendre aux clients leur propre argent ?
La thésaurisation, une rationalité de la méfiance
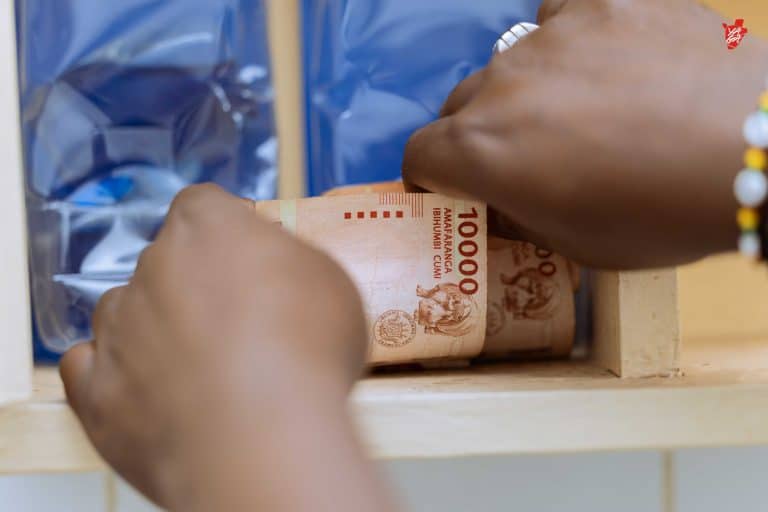
Dans le Burundi traditionnel, dit-on, nos aïeux conservaient leur bourse dans la cavité d’une corne, sous une natte ou un matelas. Cette image est souvent brandie pour expliquer la méfiance des Burundais envers les banques : héritage culturel, mauvaise habitude ou manque d’éducation financière. Pourtant, dans le contexte burundo-burundais, la thésaurisation n’a rien d’irrationnel. C’est même une stratégie de gestion du risque face à un système bancaire à bout de souffle. Qu’attend-on d’une banque ? Trois promesses : la sécurité de son argent, sa disponibilité à tout moment et un traitement diligent et équitable. Or, les files d’attente interminables, le népotisme, le manque de liquidités et le rationnement des retraits mettent sérieusement à mal ces trois engagements.
La sécurité ? À quoi bon protéger son argent des voleurs et des rongeurs si la banque refuse de vous le restituer quand vous en avez besoin ? Sans compter que l’inflation et la dépréciation du franc burundais érodent l’épargne.
La disponibilité ? Elle est devenue toute relative. Entre pénuries de liquidités et pannes d’internet, tous les prétextes semblent bons pour ne pas vous rendre votre argent.
L’équité ? Elle semble, elle aussi, négociable à la burundaise. Une connaissance à la banque ? Vous passez directement à la caisse. Personne à appeler ? Direction la salle d’attente, où l’on vous invite à prendre votre mal en patience, les pouces en activité.
Dans ces conditions, garder son argent chez soi n’est pas une arriération. C’est un calcul parfaitement rationnel. Certes, on renonce aux intérêts, pour peu qu’ils existent, promis par la « modernité », mais on gagne en certitude, en temps, en tranquillité et en dignité.
Ce que le comité de Bâle dit et ce qu’il ne dit pas
Le système bancaire repose sur un fondement aussi indispensable que fragile : la confiance du public, subjective, volatile et réversible. Or, elle ne se décrète pas. Elle se construit par des règles qui l’inspirent. Elle ne se force pas et ne saurait être exigée de la clientèle comme un dû. Les règles prudentielles internationales, élaborées par le Comité de Bâle sur le contrôle bancaire (CBCB) et déclinées dans les accords de Bâle I, II et III, visent à renforcer la solidité des banques : fonds propres, liquidité, couverture des risques et gouvernance. Leur objectif est de prévenir les insolvabilités et les défaillances systémiques, de préserver la stabilité financière et, ce faisant, d’inspirer confiance aux déposants.
Mais les normes prudentielles ne garantissent pas directement la confiance du public. Elles évaluent la solidité financière des banques, non la qualité du service au guichet. Elles exigent la publication de ratios complexes, mais pas du nombre de guichets ouverts ou du temps d’attente moyen. Elles encadrent les risques internes, mais pas le traitement inéquitable des clients. Or, si la confiance est difficile à gagner, elle est facile à perdre. Dans son rapport de 2025 sur la stabilité du secteur financier burundais, le FMI relève trois vulnérabilités : la qualité du crédit, le risque de dépréciation du change et les liens entre l’État et les banques. Des diagnostics pertinents, mais qui passent sous silence le vécu du client ordinaire, debout dans la file, à qui l’on explique que « la personne avec un gros sac » ou le « muzungu » (le blanc) passe avant lui.
Le paiement électronique, ou la panacée fallacieuse ?
À ce diagnostic déjà sombre, on oppose désormais une solution servie à toutes les sauces : « digitaliser », « passer au paiement électronique », « désengorger les guichets » grâce au mobile money, à Burundipay et aux cartes. La promesse est séduisante. Fini les files d’attente et les gros sacs à dos. Un clic suffirait pour être servi. Mais elle repose sur un malentendu fondamental : le paiement électronique n’a pas été conçu pour résoudre les problèmes de liquidité des banques ni pour restaurer la confiance des déposants, mais pour faciliter les transactions.
La distinction est essentielle. Qu’il soit en espèces, par carte ou par téléphone, un système de paiement n’est qu’un canal de circulation de la valeur. Il ne la crée pas, n’en garantit pas la disponibilité et ne dit rien de la solvabilité de la banque qui la détient.
Les principes pour les infrastructures de marché financier encadrant les systèmes de paiement visent d’ailleurs l’efficacité et la sécurité des transactions, non la solidité financière des banques ou la confiance des déposants. Ces dernières relèvent d’un tout autre corpus : celui des fonds propres, des exigences de liquidité et de la supervision prudentielle. Autrement dit, le paiement électronique fluidifie la circulation de l’argent, il ne le crée pas, ne le rend pas plus disponible ni plus sûr, et ne rend pas la banque plus digne de confiance.
« La transition numérique ne doit pas être un cache-sexe d’un mal plus profond et structurel »
La digitalisation entretient une illusion d’optique cognitive, parce que le client voit un solde sur son téléphone, il croit que son argent est « là ». Or, ce solde n’est qu’une écriture comptable, qui existait déjà avant le numérique. Le véritable défi reste de faire en sorte que les clients puissent lui faire confiance. Derrière chaque unité de monnaie électronique se trouve un dépôt bancaire, soumis aux mêmes contraintes que les espèces. Si une banque ne peut honorer ses engagements en billets, elle ne le pourra pas davantage par voie électronique. Le problème n’est donc pas le canal de circulation, mais la vacuité du réservoir. Changer la sonde de drainage ne remplira pas la citerne.
Pire, dans un système où la confiance est déjà ébranlée, la digitalisation peut accélérer les paniques qu’elle prétend prévenir. Une file d’attente de deux heures ralentit, malgré elle, une ruée vers les guichets. Un bouton accessible en trois clics peut, lui, transformer une méfiance latente en retraits massifs en quelques minutes. Le numérique ne supprime donc pas le risque de liquidité. Il le comprime dans le temps. La transition numérique ne doit pas donc être un cache-sexe d’un mal plus profond et structurel. À vouloir digitaliser avant de rétablir les fondamentaux, on risque de faire les choses dans le mauvais ordre.
Dans un prochain texte, on essaiera de revenir sur cette réforme qui semble mettre la charrue avant les bœufs, en explorant quelques pistes sur ce qu’il faudrait changer.