Alors que les banques burundaises peinent à fournir des liquidités et que la méfiance pousse certains à conserver leur argent chez eux, le paiement mobile pourrait contribuer à desserrer l’étau. Avec le lancement de BurundiPay, les outils existent déjà pour réduire la dépendance aux billets. Mais à cause des frais de transaction plutôt élevés, des coupures d’électricité et des habitudes bien ancrées, leur adoption à grande échelle reste un défi. Et si payer avec son téléphone devenait l’une des clés pour en finir avec la pénurie de cash ? Cet analyste s’interroge.
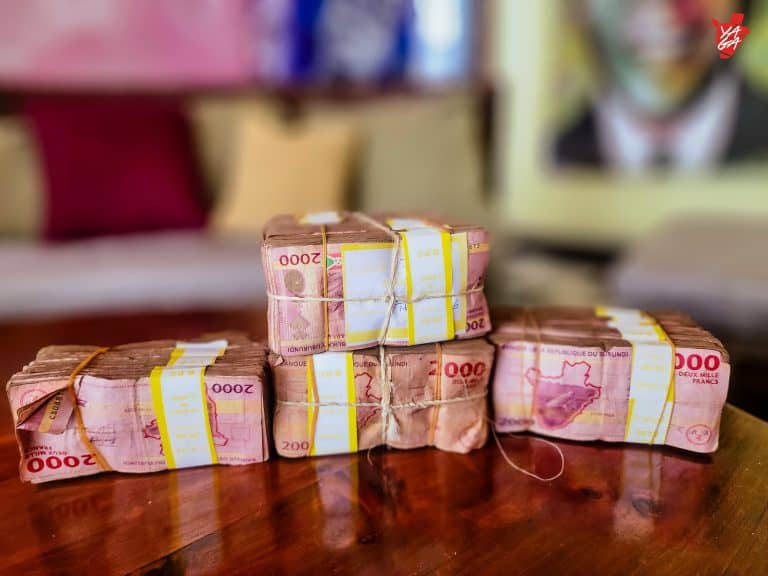
Vous déposez votre argent à la banque, puis vous peinez à le retirer. Ce n’est plus une rumeur de quartier, c’est un banquier qui le dit. Début octobre 2026, lors d’une rencontre entre le secteur privé et le ministre du Commerce, l’Administrateur directeur général de la Banque de Crédit de Bujumbura (BCB), Roger Guy Ghislain Ntwenguye, a reconnu que les banques manquent gravement de liquidités, comme l’a rapporté Breaking Burundi. Il a aussi constaté que certains opérateurs économiques préfèrent garder leur argent chez eux, de peur de ne pas pouvoir le retirer à temps. Le constat est posé. Reste une question : et si une partie de la réponse se trouvait déjà dans nos poches ? Le mobile banking et le paiement marchand ne sont pas des gadgets. Face à la pénurie de billets, ils peuvent devenir un vrai levier.
Le cash, maillon faible de notre économie
La pénurie de liquidités s’entretient toute seule. Plus on craint de ne pas pouvoir retirer, plus on retire tôt, et plus on garde ses billets à la maison. Chaque billet rangé dans une armoire sort du circuit bancaire. La banque a alors moins de cash pour servir le client suivant, qui à son tour perd confiance. C’est un cercle vicieux. Or, au Burundi, presque tout se règle encore en billets : le boutiquier du quartier, le taxi-moto, le fournisseur du marché, le loyer. Tant que chaque achat exige du cash, chaque achat crée un besoin de retrait. Pour casser le cercle, il faut réduire ce besoin.
BurundiPay : les rails existent déjà
Bonne nouvelle : l’infrastructure n’est plus à inventer. Le 23 avril 2026, la Banque de la République du Burundi (BRB) a lancé BurundiPay, un système national de paiement instantané, selon l’Agence Ecofin. Concrètement, il permet d’envoyer de l’argent et de payer en temps réel, 24 heures sur 24 et 7 jours sur 7, depuis un compte bancaire comme depuis un portefeuille mobile. Sa grande nouveauté est l’interopérabilité : banques commerciales, microfinances et opérateurs de paiement sont reliés dans un même réseau. Avant, passer d’un réseau à l’autre obligeait souvent à retirer du cash pour le redéposer ailleurs. Autre point important : avec un taux de pénétration d’internet d’environ 30 %, BurundiPay fonctionne aussi sur les téléphones simples, via des codes USSD. Pas besoin de smartphone. Les rails sont donc posés. La question n’est plus technique : il s’agit maintenant de vulgariser ces moyens, en particulier chez les commerçants.
Payer le boutiquier sans billet
Le paiement marchand est simple. Au lieu de tendre des billets, le client paie le commerçant depuis son téléphone, avec un code marchand ou un QR code. L’argent arrive aussitôt sur le compte ou le portefeuille du commerçant.
Les effets se font d’abord sentir chez le commerçant. Il n’a plus besoin de faire la queue à la banque pour retirer de quoi payer son fournisseur, puisqu’il peut le payer à son tour par téléphone. Il garde aussi moins de cash dans sa caisse, donc moins de risque de vol ou de perte, comme on l’a vu lors des incendies de marchés. Les banques y gagnent également. L’argent électronique est adossé à des fonds logés dans le système bancaire : chaque paiement numérique garde l’argent dans le circuit au lieu de l’en faire sortir. Enfin, c’est toute l’économie qui en profite. Le même volume d’échanges demande beaucoup moins de billets. Et l’historique des paiements permet aux banques de mieux connaître les petits commerçants, souvent jugés trop risqués pour obtenir un crédit. D’autres pays d’Afrique de l’Est ont montré la voie. Au Kenya, payer par téléphone est devenu un geste banal, du supermarché au vendeur de rue.
Pourquoi on paie encore en cash
Si c’est pratique, pourquoi tant de Burundais paient-ils encore en billets ? Une étude publiée en 2024 par le Consortium pour la recherche économique en Afrique (AERC) estimait que l’usage du mobile money au Burundi plafonne à 11 %, un niveau faible comparé aux autres pays de la Communauté d’Afrique de l’Est. Plusieurs freins l’expliquent. Il y a d’abord les frais. Quand payer ou retirer par téléphone coûte plus cher, le cash garde l’avantage, surtout pour les petits montants. Viennent ensuite le réseau et l’électricité. Lors de la même rencontre avec le ministre, des opérateurs ont dénoncé des coupures de courant plusieurs fois par jour. Or un paiement qui échoue devant un client ne s’oublie pas. C’est là où se joue la confiance aussi. Celui qui doute de pouvoir retirer son argent à la banque peut avoir le même doute pour son portefeuille mobile. Les commerçants doivent en outre pouvoir encaisser leurs gains facilement auprès des agents. Une partie du commerce informel préfère par ailleurs le cash parce qu’il ne laisse pas de traces, une crainte souvent liée à la fiscalité. Et puis il y a l’habitude. Le billet est connu de tous et accepté partout. Changer de réflexe prend du temps.
L’État doit montrer l’exemple, et savoir exiger
Les habitudes ne changeront pas seules. L’État est le premier payeur et le premier encaisseur du pays. C’est donc à lui de donner le ton. Il peut d’abord encourager. Verser les salaires des fonctionnaires, les bourses et les aides sociales directement sur un compte ou un portefeuille mobile. Permettre de payer par téléphone les impôts, les taxes communales, les frais de documents administratifs, les factures d’eau et d’électricité ou encore les frais scolaires dans les écoles publiques. Offrir une petite réduction, ou supprimer les frais, à ceux qui règlent ces paiements par téléphone. Chaque fois qu’un citoyen paie l’Etat sans billet, il découvre que c’est possible, et il prend l’habitude.
Mais l’encouragement a ses limites. Sur certains paiements, l’Etat peut aller plus loin et rendre le paiement électronique obligatoire. Il pourrait l’imposer pour tous les paiements dus aux administrations publiques, ou pour les transactions au-dessus d’un certain montant, comme le font déjà plusieurs pays qui plafonnent les paiements en espèces. Il pourrait aussi exiger des entreprises enregistrées, des stations-service, des pharmacies, des hôtels ou des supermarchés qu’ils acceptent le paiement mobile, sans pour autant interdire le cash.
La bonne méthode consiste donc à commencer par l’exemple de l’État, à rendre le paiement électronique obligatoire là où tout le monde peut s’y conformer, puis à élargir pas à pas, à mesure que le réseau, l’électricité et la confiance progressent.
Le changement tient dans notre poche
Le paiement mobile ne réglera pas à lui seul toutes les difficultés de notre secteur financier. Mais face à la pénurie de billets, il offre une réponse concrète : moins de retraits, plus d’argent dans le circuit, plus de confiance. Le ministre du Commerce a annoncé un comité chargé de proposer des solutions d’ici la fin de l’année. Le développement du paiement marchand mérite d’y figurer en bonne place. Les outils existent. Les téléphones sont dans nos poches. Il reste à franchir le pas. La prochaine fois que vous achetez chez le boutiquier, demandez-lui s’il possède un code marchand pour payer avec votre téléphone.